

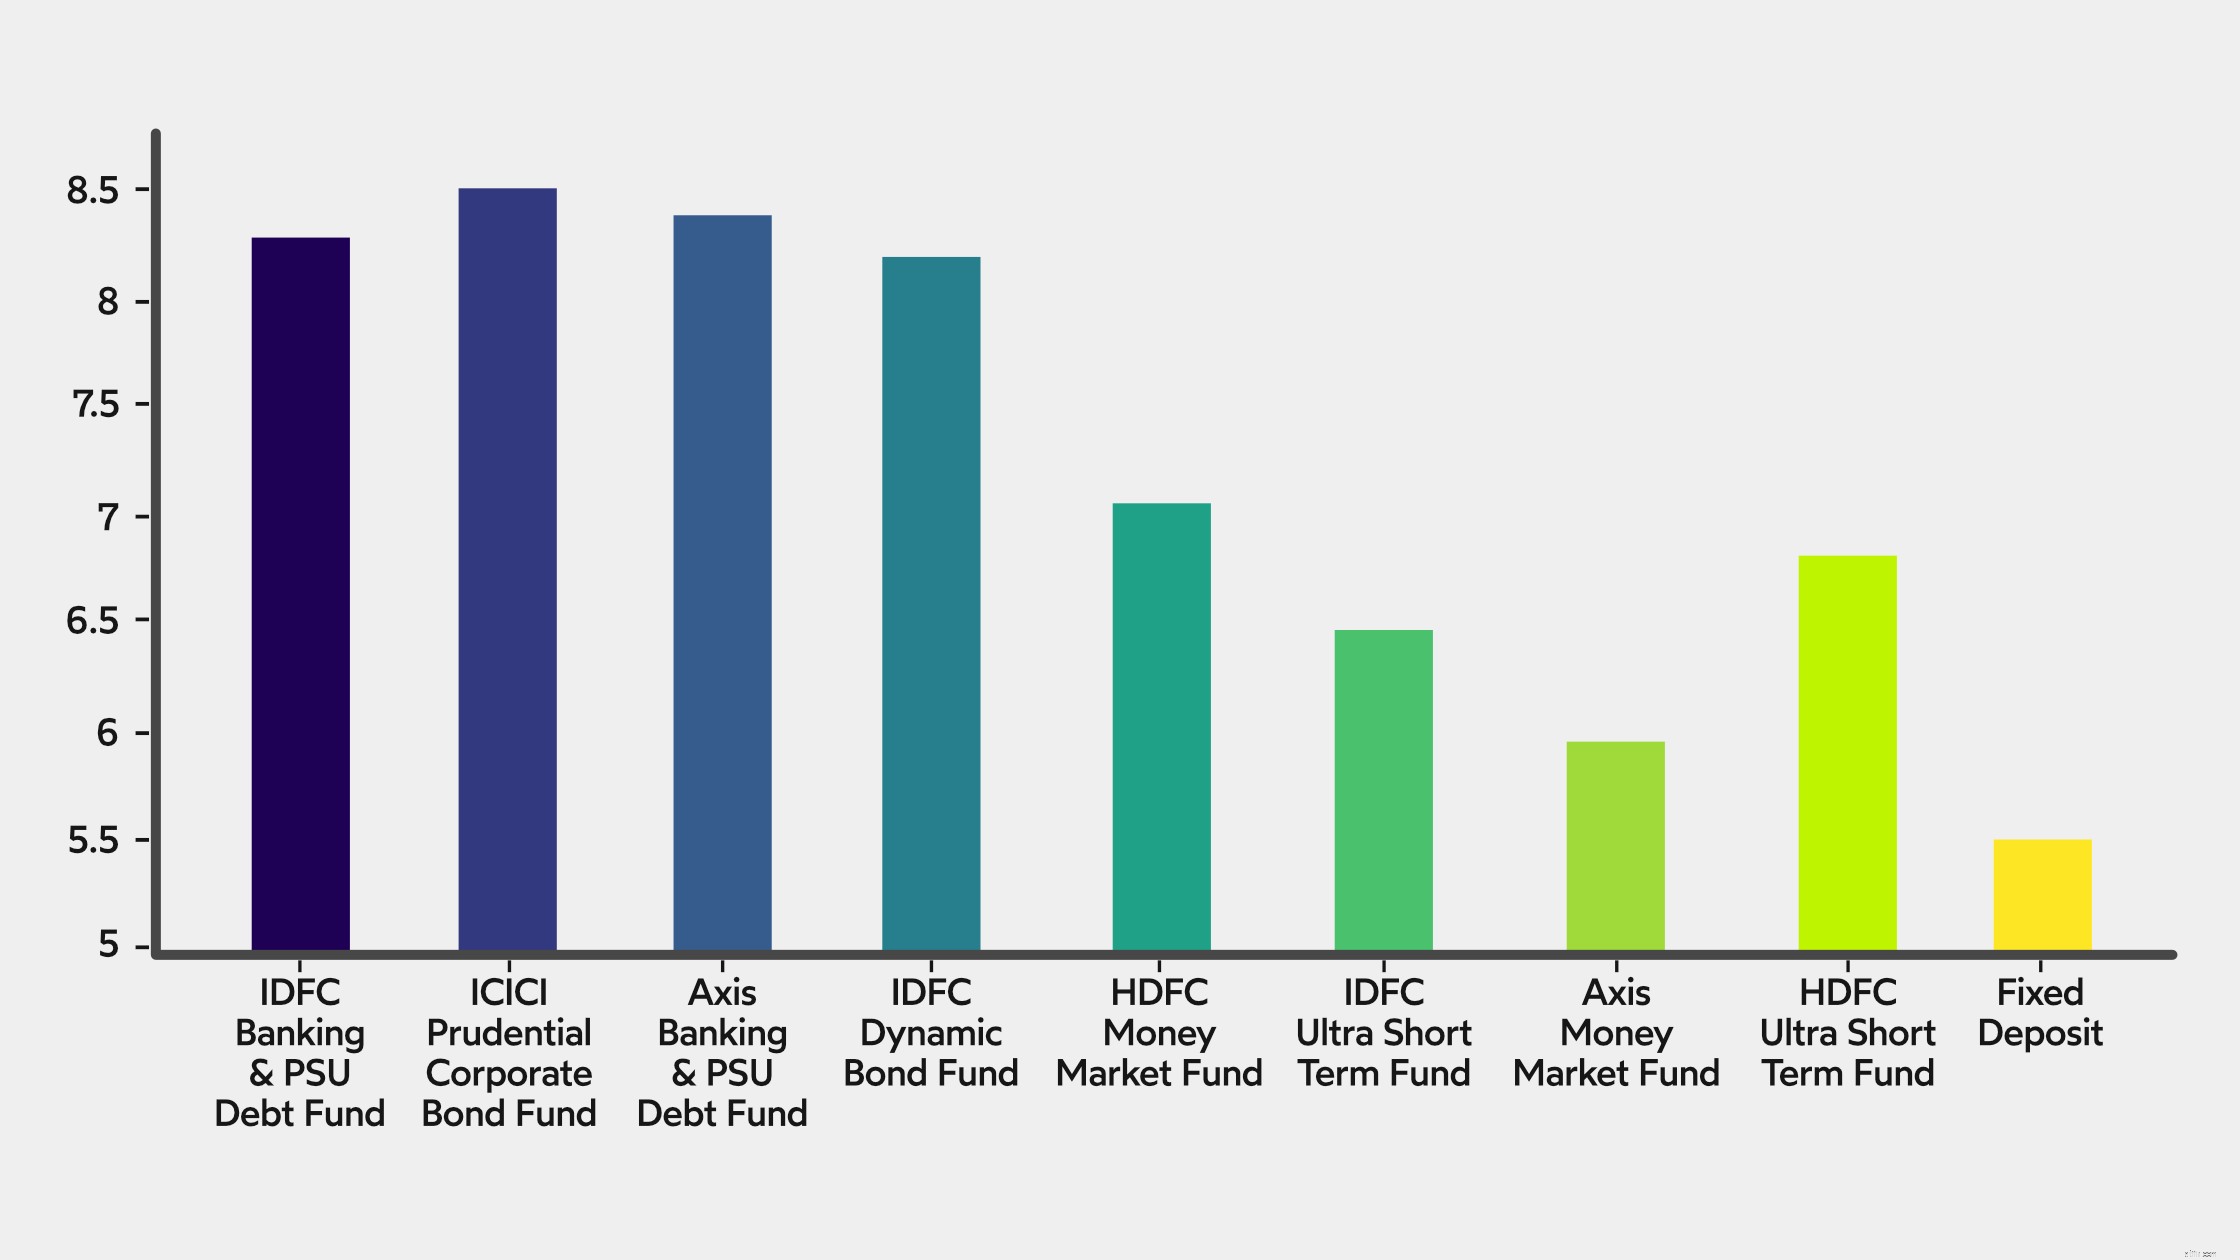
ব্যাঙ্কের ফিক্সড ডিপোজিট রিটার্ন 1990-এর 13% থেকে 2021-এ প্রায় 5.5%-এ নেমে এসেছে৷ তাই বেশিরভাগ বিনিয়োগকারী FD-এর বিকল্পগুলি খুঁজতে শুরু করেছে৷
যাইহোক, সতর্কতা প্রযোজ্য! একটি FD-এর নিরাপত্তা হল বিনিয়োগ বিকল্পের সবচেয়ে বড় ইউএসপিগুলির মধ্যে একটি। স্বভাবতই, বিনিয়োগকারীরা ফিক্সড ডিপোজিটের বিকল্প চাইবেন একই রকম রিস্ক প্রোফাইল থাকুক।
এটি মাথায় রেখে, ঋণ তহবিলের মতো বিনিয়োগের বিকল্পগুলি এফডি বিকল্প হিসাবে আবির্ভূত হয়েছে। ডেট ফান্ডগুলি উচ্চতর তারল্য, অনুরূপ নিরাপত্তা এবং ট্যাক্স সুবিধা সহ FD-এর তুলনায় ভাল রিটার্ন প্রদান করে বলে জানা গেছে।
এই কারণেই এই ব্লগটি আপনাকে 8টি সেরা ঋণ তহবিলের মধ্যে নিয়ে যাবে যা আপনি একজন বিনিয়োগকারী হিসাবে কিউব ওয়েলথ ব্যবহার করে অ্যাক্সেস করতে পারেন। এই ঋণ তহবিলগুলি ঐতিহাসিকভাবে FD-এর থেকেও ভাল রিটার্ন তৈরি করেছে৷
নীচে উল্লিখিত ঋণ তহবিলগুলি কিউবের মিউচুয়াল ফান্ড উপদেষ্টা, ওয়েলথ ফার্স্ট দ্বারা বেছে নেওয়া হয়েছে, যাদের গত এক দশকে নিফটিকে ~50% হারানোর ট্র্যাক রেকর্ড রয়েছে।
IDFC ব্যাঙ্কিং এবং PSU ঋণ তহবিল সরকার, ব্যাঙ্ক এবং পাবলিক সেক্টরের উদ্যোগ দ্বারা জারি করা বন্ডের মতো ঋণ সিকিউরিটি ধারণ করে। এই বন্ডগুলি সাধারণত AAA প্রকারের হয় যা ভারতে বন্ডের জন্য নির্ধারিত সর্বোচ্চ রেটিং।
| ৷ বন্ড | ৷ রেটিং |
| ৷ 8.50% ন্যাশনাল ব্যাংক এগ্রি রুর। ডেভপ | ৷ AAA |
| ৷ 7.60% Axis Bank 20/10/2023 | ৷ AAA |
| ৷ 8.25% ভারতীয় রেলওয়ে ফাইন্যান্স কর্পোরেশন 28/02/2024 | ৷ AAA |
| ৷ 7.32% GOI 28/01/2024 | ৷ SOV |
| ৷ 7.16% GOI 20/05/2023 | ৷ SOV |
IDFC ব্যাঙ্কিং এবং PSU ঋণ তহবিলে বিনিয়োগ করুন
আইসিআইসিআই প্রুডেনশিয়াল কর্পোরেট বন্ড ফান্ড প্রাথমিকভাবে ব্যক্তিগত কোম্পানি এবং বড় কর্পোরেশন দ্বারা জারি করা বন্ডগুলিতে বিনিয়োগ করে। তহবিলে সরকার কর্তৃক জারি করা বন্ডও রয়েছে। বন্ডের ক্রেডিট রেটিং AA+ (কঠিন) থেকে AAA (সর্বোচ্চ) পর্যন্ত।
| ৷ বন্ড | ৷ রেটিং |
| ৷ জিওআই 22/09/2033 | ৷ SOV |
| ৷ 6.64% GOI 16/06/2035 | ৷ SOV |
| ৷ 4.60% ন্যাশনাল ব্যাংক এগ্রি রুর। ডেভপ 29/07/2024 | ৷ AAA |
| ৷ 6.22% HDFC 2021 | ৷ AAA |
| ৷ 5.35% ন্যাশনাল হাউজিং ব্যাঙ্ক 2024 | ৷ AAA |
ICICI প্রুডেনশিয়াল কর্পোরেট বন্ড ফান্ডে বিনিয়োগ করুন
অ্যাক্সিস ব্যাঙ্কিং এবং PSU ঋণ তহবিল সরকার-সমর্থিত, কম-ঝুঁকিপূর্ণ ব্যাঙ্কিং, ফিনান্স এবং পাবলিক সেক্টরের উদ্যোগ দ্বারা জারি করা বন্ড ধারণ করে। এই বন্ডগুলির একটি উচ্চ ক্রেডিট রেটিং রয়েছে (AAA, F1+, P1+)।
| ৷ বন্ড | ৷ রেটিং |
| ৷ বন্ড - ফুড কর্পোরেশন অফ ইন্ডিয়া লিমিটেড। | ৷ AAA |
| ৷ বন্ড - ভারত সরকার | ৷ SOV |
| ৷ বন্ড - ন্যাশনাল ব্যাংক ফর এগ্রিকালচার অ্যান্ড রুরাল ডেভেলপমেন্ট | ৷ AAA |
| ৷ বন্ড - ন্যাশনাল থার্মাল পাওয়ার কর্পোরেশন লিমিটেড। | ৷ AAA |
| ৷ বন্ড - হিন্দুস্তান পেট্রোলিয়াম কর্পোরেশন লিমিটেড। | ৷ AAA |
অ্যাক্সিস ব্যাঙ্কিং এবং PSU ঋণ তহবিলে বিনিয়োগ করুন
আইডিএফসি ডায়নামিক বন্ড ফান্ড সময়কাল থেকে টাইপ পর্যন্ত প্রতিটি বন্ডের সেরাটি ব্যবহার করার চেষ্টা করে। তহবিলটি প্রাথমিকভাবে স্বল্পমেয়াদী এবং দীর্ঘমেয়াদী বন্ড ধারণ করে যা সরকার দ্বারা জারি করা হয় যার উচ্চ ক্রেডিট রেটিং রয়েছে।
| ৷ বন্ড | ৷ রেটিং |
| ৷ 6.97% GOI 2026 | ৷ SOV |
| ৷ 5.63% GOI 2026 | ৷ SOV |
| ৷ 6.79% GOI 15/05/2027 | ৷ SOV |
| ৷ 8.20% GOI 24/09/2025 | ৷ SOV |
| ৷ 7.17% GOI 2028 | ৷ SOV |
IDFC ডায়নামিক বন্ড ফান্ডে বিনিয়োগ করুন
HDFC মানি মার্কেট ফান্ড ডেট সিকিউরিটিজ, নগদ এবং নগদ সমতুল্য বিনিয়োগ করে যা স্বল্প মেয়াদে পরিপক্ক হয়। তহবিলের কাছে থাকা বন্ডগুলির একটি উচ্চ ক্রেডিট রেটিং রয়েছে যা সাধারণত সরকার দ্বারা জারি করা হয়৷
৷| ৷ বন্ড | ৷ রেটিং |
| ৷ বন্ড - ভারত সরকার | ৷ SOV |
| ৷ বন্ড - ভারত সরকার | ৷ SOV |
| ৷ বন্ড - ভারত সরকার | ৷ SOV |
| ৷ বন্ড - টি-বিল | ৷ SOV |
| ৷ বন্ড - সান ফার্মাসিউটিক্যাল ইন্ডাস্ট্রিজ লিমিটেড। | ৷ P1+ |
HDFC মানি মার্কেট ফান্ডে বিনিয়োগ করুন
IDFC আল্ট্রা শর্ট টার্ম ফান্ড হল একটি মোটামুটি নতুন ফান্ড যা 2018 সালে চালু করা হয়েছিল। এটি বন্ডে বিনিয়োগ করে যা 3 থেকে 6 মাসের মধ্যে পরিপক্ক হয়। IDFC আল্ট্রা শর্ট টার্ম ফান্ড একটি উচ্চ স্বল্পমেয়াদী ক্রেডিট রেটিং (A1+, AAA) সহ বন্ড ধারণ করে।
| ৷ বন্ড | ৷ রেটিং |
| ৷ রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া 182-D 03/06/2021 | ৷ SOV |
| ৷ রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া 91-D 19/08/2021 | ৷ SOV |
| ৷ রিলায়েন্স ইন্ডাস্ট্রিজ 91-D 27/08/2021 | ৷ A1+ |
| ৷ Axis Bank 23/08/2021 | ৷ A1+ |
| ৷ রিলায়েন্স ইন্ডাস্ট্রিজ 87-D 06/08/2021 | ৷ A1+ |
IDFC আল্ট্রা শর্ট টার্ম ফান্ডে বিনিয়োগ করুন
অ্যাক্সিস মানি মার্কেট ফান্ড নগদ এবং নগদ সমতুল্য সহ স্বল্প মেয়াদে পরিপক্ক বন্ড ধারণ করে। তহবিলের ধারণকৃত বন্ডগুলির একটি উচ্চ ক্রেডিট রেটিং আছে (A1+)৷
| ৷ বন্ড | ৷ রেটিং |
| ৷ 8.79% GOI 2021 | ৷ SOV |
| ৷ রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া 182-D 14/10/2021 | ৷ SOV |
| ৷ ন্যাশনাল ব্যাংক এগ্রি. রুর। ডেভপ 164-ডি 27/09/2021 | ৷ A1+ |
| ৷ রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া 91-D 08/07/2021 | ৷ SOV |
| ৷ রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া 182-D 04/11/2021 | ৷ SOV |
অ্যাক্সিস মানি মার্কেট ফান্ডে বিনিয়োগ করুন
HDFC আল্ট্রা শর্ট টার্ম ফান্ড সাধারণত 3 থেকে 6 মাসে পরিপক্ক বন্ড ধারণ করে। তহবিলটি মোটামুটি নতুন কারণ এটি 2018 সালে চালু করা হয়েছিল৷ তহবিলের ধারণকৃত বন্ডগুলি সাধারণত একটি উচ্চ ক্রেডিট রেটিং সহ বাণিজ্যিক কাগজ এবং সরকার-সমর্থিত সিকিউরিটির মিশ্রণ৷
| ৷ বন্ড | ৷ রেটিং |
| ৷ রিলায়েন্স ইন্ডাস্ট্রিজ 120-D 25/06/2021 | ৷ A1+ |
| ৷ 8.35% GOI 2022 | ৷ SOV |
| ৷ 8.20% GOI 15/02/2022 | ৷ SOV |
| ৷ Reliance Jio Infocomm 91-D 15/07/2021 | ৷ A1+ |
| ৷ রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া 182-D 14/10/2021 | ৷ SOV |
HDFC আল্ট্রা শর্ট টার্ম ফান্ডে বিনিয়োগ করুন
গড় রিটার্ন, তারল্য এবং ট্যাক্স সুবিধার ক্ষেত্রে ঋণ তহবিল স্থায়ী আমানতের বিপরীতে ভাল ভাড়া দেয়। যদিও ঋণ তহবিলগুলি অন্যান্য মিউচুয়াল ফান্ডের তুলনায় তুলনামূলকভাবে নিরাপদ, তারা FD-এর তুলনায় তুলনামূলকভাবে ঝুঁকিপূর্ণ৷
রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়া (আরবিআই) অতীতের প্রমাণ হিসাবে সময়ে সময়ে সুদের হার কঠোর করতে পারে। এইভাবে, সুদের হারের পরিবর্তন FD-এর দ্বারা উত্পন্ন রিটার্নে ওঠানামা করতে পারে।
ফিক্সড ডিপোজিটগুলি যখন নিরাপত্তার কথা আসে তখন একটি ভাল কাজ করে কিন্তু তারা অল্প রিটার্ন তৈরি করে যা RBI দ্বারা সেট করা সুদের হারের সাথে সংযুক্ত থাকে।
একটি সম্পদ যা মুদ্রাস্ফীতিকে ছাড়িয়ে যায় না তা সম্পদের স্থবিরতা সৃষ্টি করতে পারে যেখানে আপনার অর্থ আর্থিক স্বাধীনতার মতো লক্ষ্য অর্জনের জন্য যথেষ্ট পরিমাণে বৃদ্ধি পায় না।
ঋণ তহবিলগুলি RBI-এর সুদের হারের পরিবর্তনের প্রবণতা কারণ তারা প্রাথমিকভাবে বন্ডগুলিতে বিনিয়োগ করে যা রেপো হারের সাথে সংযুক্ত থাকে। সুদের হার বেড়ে গেলে বন্ডগুলি মূল্য লাভ করে।
একই সময়ে, আরবিআই সুদের হার কমিয়ে দিলে বন্ডের মূল্য হারাতে পারে।
যাইহোক, আপনি যদি কিউবের সাথে বিনিয়োগ করেন তবে আপনি ওয়েলথ ফার্স্ট থেকে স্পষ্ট বিক্রয় নির্দেশাবলী পাবেন। অধিকন্তু, পুঙ্খানুপুঙ্খ গবেষণা এবং বিশ্লেষণের উপর ভিত্তি করে ওয়েলথ ফার্স্ট শুধুমাত্র সেরা ঋণ তহবিল বেছে নেয়।
ক্রেডিট ঝুঁকি বা ডিফল্ট ঝুঁকি ঋণের সাথে জড়িত প্রতিটি বিনিয়োগের একটি অংশ এবং পার্সেল। অ্যাসোসিয়েশন দ্বারা, ঋণ তহবিল সম্ভাব্য ঝুঁকিতেও রয়েছে। একটি ঋণ তহবিলের পোর্টফোলিওর বেশিরভাগই বন্ডে লক করা থাকে।
কিন্তু কিউবে প্রস্তাবিত ঋণ তহবিলগুলি AAA, F1+ এবং P1+ রেটযুক্ত বন্ডগুলির এক্সপোজার রয়েছে, যেগুলির সবকটিই একটি ঋণের উপকরণের সর্বোচ্চ ক্রেডিট রেটিং।
ঋণ তহবিল বাজারের সাথে আবদ্ধ সিকিউরিটিজগুলিতে বিনিয়োগ করে এবং ফলস্বরূপ, মূল্যের গতিবিধি এবং অস্থিরতার সাথে সম্পর্কিত ঝুঁকি বহন করে।
সঠিক মিউচুয়াল ফান্ড বেছে নেওয়ার বিষয়ে আরও জানতে এই ব্লগটি পড়ুন
কর-সঞ্চয়-এ ₹1,50,000 পর্যন্ত বিনিয়োগ FD ধারা 80C এর অধীনে কর-মুক্ত। এটি নিয়মিত FD-এর জন্য প্রযোজ্য নয়। তাছাড়া, আপনি বিনিয়োগ রিডিম না করলেও উভয় ক্ষেত্রেই রিটার্ন ট্যাক্সের অধীন।
এফডি থেকে লাভ আয়ের সাথে যোগ করা হয় এবং বিনিয়োগকারীর ট্যাক্স স্ল্যাব অনুযায়ী ট্যাক্স করা হয়। উল্লেখ্য, FD সূচীকরণ সুবিধা বহন করে না, কিন্তু ঋণ তহবিল করে।
ঋণ তহবিল FD-এর চেয়ে বেশি কর-দক্ষ হিসাবে পরিচিত কারণ আপনার বিনিয়োগ শুধুমাত্র তখনই ট্যাক্স করা হয় যখন আপনি এটি রিডিম করেন। ঋণ তহবিলের উপর দুই ধরনের কর প্রযোজ্য:
| ৷ ট্যাক্সের ধরন৷ | ৷ সময়কাল | ৷ করের হার |
| ৷ স্বল্পমেয়াদী মূলধন লাভ | ৷ <3 বছর | ৷ বিনিয়োগকারীর ট্যাক্স স্ল্যাব |
| ৷ দীর্ঘমেয়াদী মূলধন লাভ | ৷ > 3 বছর | ৷ 20% |
ঋণ তহবিলগুলি "সূচীকরণ" সুবিধাগুলিও অফার করে যার মূল অর্থ হল যে শুধুমাত্র মুদ্রাস্ফীতির হারের উপরে আয়ের উপর কর দেওয়া হয়।
টপ ডেট ফান্ড এক্সপ্লোর করুন
রিটার্ন, তারল্য, এবং সামগ্রিক ট্যাক্স সুবিধার কারণ হল ঋণ তহবিল FD-এর চেয়ে ভাল। আরো আছে. যেকোন সম্পদে বিনিয়োগের অন্যতম প্রধান উদ্দেশ্য হল মূল্যস্ফীতিকে হার মানা রিটার্ন পাওয়া।
ডেট ফান্ড, গড়ে, প্রায় 6 থেকে 8% রিটার্ন দেয় যা ভারতের বর্তমান মুদ্রাস্ফীতির হার ~5% এর উপরে। অন্যদিকে, FD সুদের হার গড়ে 4.5-5.5 এর মধ্যে পড়ে।
| ৷ মেট্রিক | ৷ পরিসংখ্যান |
| ৷ মুদ্রাস্ফীতি | ৷ ৫.১% |
| ৷ ঋণ তহবিল | ৷ ৬-৮% |
| ৷ স্থায়ী আমানত | ৷ 4.5-5.5% |
অধিকন্তু, কিউবের মতো অ্যাপগুলি আপনাকে সেরা-পারফর্মিং ডেট ফান্ডগুলিতে অ্যাক্সেস দেয় যা ওয়েলথ ফার্স্ট দ্বারা হ্যান্ডপিক করা হয়। এটি আপনাকে সঠিক বিকল্পগুলি বেছে নেওয়ার বিষয়ে চিন্তা না করে সম্পদ তৈরিতে মনোনিবেশ করতে সহায়তা করতে পারে৷
আপনার যা জানা উচিত তা হল যে FDগুলিকে বেশিরভাগ ঋণ তহবিলের চেয়ে নিরাপদ বলে মনে করা হয় কারণ সেগুলি বাজারের সাথে যুক্ত নয় এবং এমন স্কিম রয়েছে যা আপনার বিনিয়োগকে মোট ক্ষতি থেকে রক্ষা করে৷
যেভাবেই হোক, আপনার ঝুঁকি প্রোফাইল বোঝার পরেই আপনাকে যেকোনো সম্পদে বিনিয়োগ করতে হবে। কিউবের ঝুঁকি বিশ্লেষণ কুইজ আপনার ঝুঁকি প্রোফাইল জানার সবচেয়ে সহজ উপায়।
তাছাড়া, আপনি যে সম্পদ ক্রয় করেন তা সরাসরি আপনার বিনিয়োগের লক্ষ্যের সাথে যুক্ত। সুতরাং, এটি যেকোনো সম্পদে বিনিয়োগ করার আগে আপনার স্বল্প, মাঝারি এবং দীর্ঘমেয়াদী লক্ষ্যগুলিকে মূল্যায়ন ও সংকুচিত করতে সাহায্য করবে।
কিউব ওয়েলথ অ্যাপটি ডাউনলোড করুন ভারতের সেরা ঋণ তহবিল অ্যাক্সেস করতে।
একটি ঋণ তহবিল হল এক ধরনের মিউচুয়াল ফান্ড যা প্রধানত সরকার এবং বড় কর্পোরেশন দ্বারা জারি করা বন্ড, বাণিজ্যিক কাগজ, টি-বিল ইত্যাদির মতো ঋণ সিকিউরিটিগুলিতে বিনিয়োগ করে৷
একটি বন্ড একটি ঋণদাতা (ঋণ তহবিল) এবং ঋণগ্রহীতার (সরকারি, বেসরকারী কোম্পানি, ইত্যাদি) মধ্যে সুদের সাথে নির্দিষ্ট সময়ের ব্যবধানে মূল অর্থ ফেরত দেওয়ার জন্য একটি চুক্তি ছাড়া কিছুই নয়।